订单爆满、产能告急,ASML打脸空头
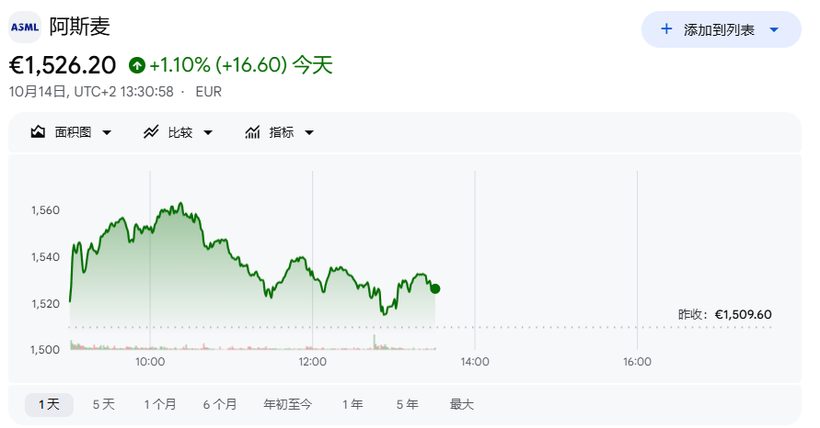
ASML交出一份全面超预期的三季度成绩单,同时以爆棚的订单需求和主动扩产计划,正面回击了市场长期以来对光刻强度下滑的悲观预期。 据摩根大通和瑞银10月14日发布的研报,ASML三季度每股收益较市场预期高出逾20%,毛利率显著超出公司自身指引上限。更关键的是,公司披露当前订单积压已超出2027年和2028年的既有产能上限,客户甚至已开始争抢2029年乃至2030年的交货窗口,公司正研究在2028年将产能扩张幅度提升至此前规划的30%增速以上。 上述信号直接击穿了空头的核心逻辑。摩根大通指出, ASML 2026年全年收入增速中值达36.2%,高于该行预测的全球晶圆厂设备(WFE)市场31%的增速,意味着ASML正在跑赢整体设备市场——"光刻强度下滑"这一历史性空头论据已被事实证伪。 瑞银则预计, 受毛利率上行和产能扩张预期驱动,2027至2028年市场一致预期每股收益将上调5%至10%。 财
正在把原文抓到本机服务器…首次约 3~8 秒,抓好后本站永久缓存,下次秒开。
抓不到时可直接看原文(部分站点需要登录/反爬,服务器也无法抓取)。
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。