今年第三次!对冲基金重现“疫情以来罕见同步暴跌”,量化基金遭遇8月以来最惨一日
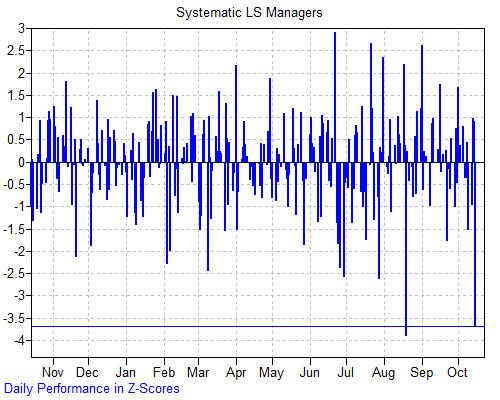
AI信贷担忧引发的去杠杆浪潮,正在以前所未有的频率反复冲击对冲基金行业。 本周四,对冲基金再度经历"疫情以来罕见的多策略同步大跌"——这是2026年以来的第三次。高盛Prime经纪业务数据显示,量化基金当日遭受-3.7个标准差的重创,创下8月19日以来最惨单日跌幅。亚洲区对冲基金月度跌幅扩大至-6.8%,韩国、中国台湾AI相关仓位成为重灾区。高盛数据显示,基本面多空策略当日收跌0.5%,而系统性多空基金则大幅落后,未能在尾盘随股市反弹而收复失地。 高盛Prime的Marco Laicini在盘中更新中直接点明了这一格局的结构性含义: 十个月内发生三次"五年一遇"事件,意味着对冲基金行业现行的VaR模型对极端风险的评估存在系统性低估,相关风险管理框架或需从根本上重构。 市场层面,高盛Prime账簿整体杠杆率仍高达310%,中国台湾仓位接近五年高点,叠加周五期权到期日临近,部分正gamma对冲
正在把原文抓到本机服务器…首次约 3~8 秒,抓好后本站永久缓存,下次秒开。
抓不到时可直接看原文(部分站点需要登录/反爬,服务器也无法抓取)。
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。