如何看待降息预期走强?
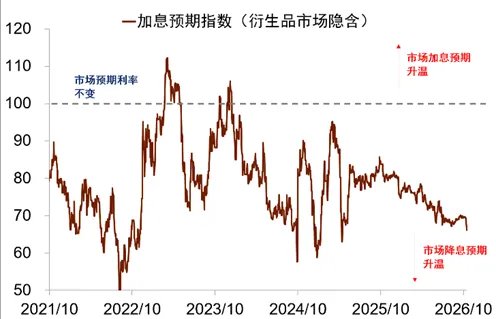
中金研究 10月国庆假期后,利率衍生品市场隐含的降息预期迅速走强,已经来到了央行前几轮降息前的水平。降息预期走强的一个原因是,9月下旬以来国债收益率较快下行并未触发央行流动性收紧。我们认为,相对于普降7天逆回购利率和LPR,央行通过政策利率“换锚”、保持资金利率中枢在较低位置实现降息的可能性大一些。如果是后一种降息方式,国债收益率进一步下行的空间可能受限,而且这种降息大概率不影响存量贷款利率、新发贷款利率或会有所下行。明年财政政策力度预期仍是国债收益率方向的重要影响因素。 10月国庆假期后,利率衍生品市场隐含的降息预期快速走强,已经来到了央行前几轮降息前的水平(图表1)。我们计算的利率互换隐含的未来1年的降息概率从10月8日起快速走强,截至10月16日,该概率已经来到了央行2025年5月、2024年9月和7月、2023年8月降息前的水平。同时,10年期、30年期国债收益率快速走低(图表2)
正在把原文抓到本机服务器…首次约 3~8 秒,抓好后本站永久缓存,下次秒开。
抓不到时可直接看原文(部分站点需要登录/反爬,服务器也无法抓取)。
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。