AI崩盘终极推演:泡沫可能在2028年初破裂,科技股或断崖式暴跌40%!
当前,全球市场正将筹码高度集中于一场史无前例的基础设施大跃进——AI投资热潮。然而,这场繁荣的底层逻辑正变得极其脆弱:当前的盈利主要依赖于科技巨头内部的“资本支出循环(Capex recycling)”和债务融资,而非外部终端用户的真实买单。 据追风交易台消息,TS Lombard首席宏观策略师Dario Perkins在10月22日的研报中称, 根据终极推演,这场AI资本支出狂欢极有可能在2028年初走向终结,并引发一场剧烈的市场重置。 报告指出,标普500指数将下跌30%, 科技股将断崖式暴跌40% ,约 20万亿美元 的市值将灰飞烟灭,美国股市的科技股权重将一夜回到ChatGPT发布前的水平。尽管科技巨头能凭借强劲的资产负债表存活,但AI生态系统上游的弱势群体(如新兴云服务商、独立模型开发者)将面临违约潮,预计将产生 1250亿至1900亿美元的信贷损失 。 TS Lombard认为
当前,全球市场正将筹码高度集中于一场史无前例的基础设施大跃进——AI投资热潮。然而,这场繁荣的底层逻辑正变得极其脆弱:当前的盈利主要依赖于科技巨头内部的“资本支出循环(Capex recycling)”和债务融资,而非外部终端用户的真实买单。
据追风交易台消息,TS Lombard首席宏观策略师Dario Perkins在10月22日的研报中称, 根据终极推演,这场AI资本支出狂欢极有可能在2028年初走向终结,并引发一场剧烈的市场重置。
报告指出,标普500指数将下跌30%, 科技股将断崖式暴跌40% ,约 20万亿美元 的市值将灰飞烟灭,美国股市的科技股权重将一夜回到ChatGPT发布前的水平。尽管科技巨头能凭借强劲的资产负债表存活,但AI生态系统上游的弱势群体(如新兴云服务商、独立模型开发者)将面临违约潮,预计将产生 1250亿至1900亿美元的信贷损失 。
TS Lombard认为, 宏观经济将陷入温和衰退: AI资本支出的骤降将导致美国GDP下降约 2个百分点 ,并造成约 80万个 数据中心建设相关岗位流失。但由于私营部门资产负债表健康且美联储有充足的降息空间,这不会演变成2008年式的系统性金融危机。
AI投资热潮:史上最大基础设施豪赌,可持续性存疑
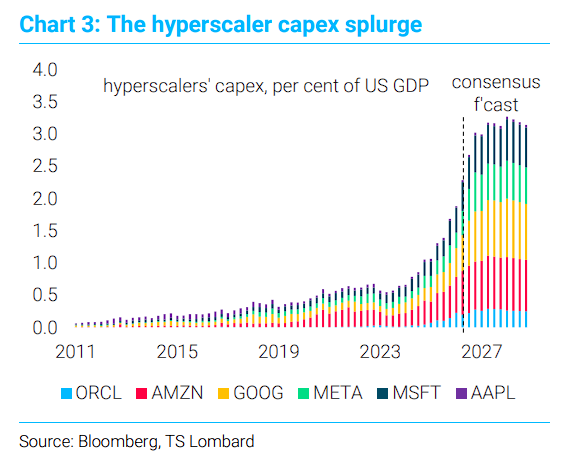
AI资本支出已成为人类历史上规模最大的基础设施项目之一。 美国科技公司每年在AI建设上的投入约为1万亿美元,超级数据中心的累计投资规模已超越曼哈顿计划、阿波罗登月计划乃至马歇尔计划。超大规模云服务商(Hyperscalers)的资本支出占美国GDP的比例已接近历史峰值。
然而,这场繁荣的根基并不稳固。 当前AI生态系统的收入增长,在很大程度上仍是"资本支出循环"(capex recycling)的产物 ——一家公司的资本支出,就是另一家公司的营收。只要超大规模云服务商持续大规模投入,生态系统内部的收入就会持续增长,但这并不代表真正的可持续性。
真正的可持续性标志 ,应是来自生态系统外部——普通消费者和非科技企业用户——的收入占比显著提升。但截至报告发布时,这一比例几乎没有改善。AI的商业化变现仍是最大悬念: OpenAI和Anthropic约80%的收入来自仅1%的客户 ,而这些客户大多是依赖风险投资持续输血的亏损AI初创企业。
报告称,当前的AI繁荣本质上是一场“资本支出循环”——只要科技巨头不断向系统注资,收入就会增长。但随着债务成为边缘融资的主要来源,这种模式极易受到资本支出放缓的致命打击。
六大崩盘触发器:任何一个都可能引爆连锁反应
报告梳理了六大潜在风险点,指出AI崩盘已处于"过度决定"(overdetermined)状态——以下六大触发因素中的任何一个,都可能成为刺破泡沫的利刃。
触发器一:收入严重不达预期
多项研究显示,要使当前的资本支出获得合理回报,AI行业到2030年的年收入需达到 2.5万亿至3万亿美元 ,约为当前水平的 14倍 。这一增速在如此短的时间内几乎难以实现,尤其是在中国开源(开放权重)模型迅速抢占市场份额的背景下。普通消费者对付费AI服务普遍抵触,AI服务面临商品化风险。
触发器二:信用风险急剧上升
超大规模云服务商此前主要依靠自有现金流投资,但 债务已成为AI建设的边际融资来源 。仅2027年一年,AI公司预计将发行约 7000亿美元 新债券,其中超大规模云服务商占 4000亿美元 ,其余来自AI生态系统其他参与者——这一数字超过了欧元区所有政府债券发行总量。
更令人担忧的是"表外负债"的快速膨胀。以Meta在路易斯安那州的Hyperion数据中心为例:这是一个 300亿美元 的投资项目,Meta将其80%的股权出售给Brown Owl,成立名为Beignet的合资公司,后者融资 270亿美元 新债,由Meta提供担保(承诺租用该数据中心20年)。由于租约被拆分为五个四年期租约,Meta资产负债表上只体现了极小部分杠杆。 整个AI生态系统的隐性负债估计已达1.5万亿至2万亿美元 。部分新兴云服务商(如CoreWeave)的融资利率已高达 15% 。
触发器三:"诱导利率"陷阱与折旧悬崖
报告将当前AI财务结构与2000年代初次贷危机中的"诱导利率"(teaser rate)进行类比。数据中心在建设期间无需计提折旧,但一旦投入使用, 折旧压力将骤然加大 。与此同时,AI实验室签署的多年期数据中心租约,在数据中心正式运营前不计入成本。一旦更多数据中心陆续上线,AI企业的财务状况可能在12个月内发生根本性转变。
触发器四:IPO浪潮揭开真相
Anthropic和OpenAI均计划IPO(后者已推迟至2027年)。历史经验表明, IPO浪潮往往标志着周期顶部 。更重要的是,IPO将首次为外界提供了解AI行业真实经济状况的窗口——目前AI公司披露的指标(如"年度经常性收入"ARR)明显经过美化,存在大量信息不透明问题。
触发器五:半导体周期与供应链风险
英伟达(NVIDIA)是AI建设的"镐与铲",也是整个AI繁荣的晴雨表。 英伟达正在大规模开展"供应商融资"(vendor financing) ,向客户提供贷款以购买更多芯片,业内称之为"资产负债表即服务"。根据国际清算银行(BIS)最新研究, 超过55%流入AI企业的投资来自其他AI企业 ,循环融资特征极为明显。此外,半导体需求具有高度周期性,存在"牛鞭效应"——一旦需求放缓,当前的硬件短缺可能迅速转变为严重过剩。
触发器六:监管与安全风险
AI技术在公众中的形象持续恶化。 约55%的美国人希望放缓AI发展速度,仅13%持反对意见 ,且这一结论在各主要政治群体中均成立。根据2026年IBM/Ponemon数据泄露成本报告, 全球四分之一的恶意企业数据泄露事件涉及某种形式的AI辅助攻击 。一旦发生重大安全事故,可能引发强烈的政治反弹和监管收紧。
"二阶导数问题":增速放缓就足以引爆危机
报告特别强调了AI繁荣的"二阶导数问题"(second derivative problem): AI资本支出不需要绝对下降,只需增速放缓,就足以引发金融压力 。
这与2000年代初次贷危机的逻辑如出一辙——当时触发崩盘的不是房价下跌,而是房价停止快速上涨。在AI建设中,前沿实验室签署合同承诺向数据中心运营商支付数十亿美元,后者以此为抵押借款建设数据中心。但这些实验室本身没有利润,其持续支付能力完全依赖于不断融资。 超大规模云服务商的资本支出就像一本贷款账簿:一旦放缓,整个繁荣就会瓦解。
市场冲击量化:20万亿美元财富蒸发,信用损失可控
目前科技股占美国股市市值高达 40% ,半导体板块单独占比接近 20% 。美国科技板块当前市盈率约为 30倍 (一年前为40倍),远低于互联网泡沫时期70-75倍的峰值。在AI崩盘情景下,报告预测:
S&P 500整体下跌30%;科技股下跌40%;其他板块下跌约20%,合计蒸发市值约20万亿美元。
报告称,这些估算将科技股占美国市场的比重拉回至ChatGPT推出前的水平。
到2027年底,非超大规模云服务商的AI生态系统预计将有约 5450亿美元 未偿债券、 9200亿美元 银行贷款和约 6500亿美元 私人信贷。AI相关债务总规模约为 2.9万亿美元 ,其中约 25% 面临风险敞口。
报告假设2028-2030年间累计违约率为 35% ,回收率为 25%-50% ,由此估算整体信用损失为 1250亿至1900亿美元 。这一规模虽然可观,但对美国整体金融体系而言并不构成系统性威胁。 股权持有人将承受最大损失(约20万亿美元),但不会出现2008年式的信用损失级联和全面破产潮。
最脆弱的环节包括:新兴云服务商(neoclouds)、甲骨文(Oracle)、独立模型开发商(OpenAI、Anthropic)以及建筑/设备供应商。
经济温和衰退,类似1990年或2001年
到2028年初,美国科技相关资本支出将较2023年上升约 3个百分点 (实际GDP占比)。报告假设完全逆转,但由于数据中心投资高度依赖进口,进口下降将部分抵消资本支出下滑对GDP的冲击。综合各种效应, AI数据中心繁荣结束将使美国GDP水平下降约2个百分点 (IMF最新世界经济展望报告得出了几乎相同的估算)。
报告称,整体而言,这场衰退的严重程度将与1990年或2001年相当,属于历史标准中的温和衰退,并给出了以下三个理由:
第一,私人部门资产负债表健康。 私人信贷增长幅度不足GDP的10个百分点,与1980年代末更为相似,远未达到次贷危机前的水平,不存在系统性信用事件的风险。
第二,货币政策弹药充足。 美联储自全球金融危机以来首次重建了充足的货币政策空间,有充分的降息余地,无需依赖财政政策大规模刺激。
第三,降息将激活"K型经济"底层。 长期受高通胀和紧缩货币政策压制的低收入群体、消费耐用品需求和住宅房地产市场(存在大量被压抑的需求)将从降息中直接受益。历史上,互联网泡沫破裂后,美联储的宽松政策迅速催生了住宅市场的新一轮泡沫,类似情景可能重演。正如互联网泡沫破裂后美联储催生了房地产繁荣一样, 降息将迅速刺激非AI领域的增长,这也是衰退将保持温和的核心原因。
此外,对于就业市场方面,报告指出,AI建设热潮目前已创造约 50万个就业岗位 ,预计到2027年底将增至 80万个 。若这些岗位全部消失,美国失业率将上升约 50个基点 ,在不考虑更广泛商业信心影响的情况下。
报告指出,最大的尾部风险在于: AI崩盘可能反而加速企业采用AI自动化来削减成本 。历史表明,互联网相关自动化的大规模推进发生在2009年经济衰退期间,而非繁荣时期。若AI崩盘触发大规模自动化浪潮,劳动力市场的冲击可能超出预期,导致缓慢的"无就业复苏"。
如何在泡沫中保全资产
报告称,AI崩盘是典型的需求冲击,而非1970年代的供给冲击(滞胀型衰退)。 长期利率将显著下降 ,债券与股票的相关性将转为负值,有利于国债的避险属性。但由于衰退程度温和,不会回到零利率或永久量化宽松。
AI繁荣与互联网泡沫的关键区别在于: 这场科技热潮高度集中于少数美国和亚洲公司 ,而互联网泡沫涉及欧洲在内的广泛发达市场参与。韩国作为AI供应链核心,过去12个月科技出口占GDP比重上升了 10至30个百分点 ,将在崩盘中遭受重创。
但欧洲等未深度参与AI繁荣的市场,在初期恐慌性抛售过后,将显著跑赢美国市场。这些经济体承受了AI繁荣的负面影响(高通胀、高利率),却未能充分享受其红利,AI繁荣结束反而可能带来解脱。
报告认为, AI崩盘对美元的冲击将远大于互联网泡沫和次贷危机 。由于危机根源在于美国金融体系,资金将流向欧元、日元乃至英镑等其他货币。全球投资者无需涌入美国国债寻求避险,其本国债券可以发挥同等作用。
报告明确指出, 现阶段做空美国科技股或大幅增加久期均不可取 ——若AI繁荣仍有数年可持续,过早布局将导致严重跑输。
最优策略参照GMO的Ben Inker提出的"易泡沫"(easy bubble)交易框架: 持有多元化全球股票组合 ,在繁荣延续时同样受益,在崩盘时跑赢集中押注AI的美国科技股。 仅在AI生态系统出现明显压力信号时,才逐步增配政府债券。
TS Lombard的这份推演报告传递了一个清醒而非末日论的信号: AI泡沫破裂不会是2008年,更像是2001年 。美国经济将经历一场温和衰退,金融体系不会崩溃,美联储有充足工具应对。
但对投资者而言, 20万亿美元的财富蒸发、科技股40%的跌幅、以及AI供应链国家和地区的剧烈冲击 ,足以让任何集中押注AI的投资组合遭受毁灭性打击。
~~~~~~~~~~~~~~~~~~~~~~~~
以上精彩内容来自 追风交易台 。
更详细的解读,包括实时解读、一线研究等内容,请加入【 追风交易台▪年度会员 】
风险提示及免责条款市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。