4连涨!短期美债收益率创2022年以来最快涨幅,市场押注美联储加息
4连涨!短期美债收益率创2022年以来最快涨幅,市场押注美联储加息 华尔街见闻
美国短期国债收益率在四个交易日内完成了自2022年加息周期以来最大幅度的跳升,市场正在重新定价美联储政策预期——押注利率将更高、更持久。
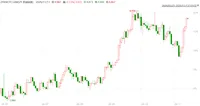
周四,对美联储政策最为敏感的2年期美债收益率升至4.862%,过去四个交易日(不计周三退伍军人节休市)累计上行38.8个基点,创下自2022年6月15日以来最大四交易日涨幅。
与此同时,10年期美债收益率也突破5.10%,刷新心理关键阈值,对美股构成压力。
此轮抛售的导火索接连引爆 :10月美国CPI数据高于预期、劳动力市场依然火热,美联储理事沃勒周二暗示12月或需加息50个基点,克利夫兰联储主席Hammack重申政策须转向限制性立场,加之地缘政治升温推高油价,三重压力叠加,加速了国债市场的抛售。
TD Securities美国利率策略主管Gennadiy Goldberg表示:
此次收益率急升本质上是市场对美联储预期重新定价的结果,反映出未来数月更为鹰派的政策走向。
通胀黏性与鹰派官员合力施压
周四引发市场震荡的,是多重因素的密集共振。
其一 ,10月CPI数据的强劲令市场担忧通胀依然广泛且具黏性,进而质疑美联储当前渐进式加息节奏是否足以应对通胀压力。
其二 ,多位美联储官员持续释放鹰派信号,克利夫兰联储主席Hammack上月曾投票支持加息,当天重申货币政策必须转入限制性区间,方能将通胀压回2%目标。
其三 ,地缘政治局势的新进展推升油价,进一步强化了通胀风险叙事,加速了国债抛售。
三重因素叠加,当日美债收益率单日上行12至13个基点,其中长端表现相对抗跌,但10年期收益率仍上行约8个基点;一场疲弱的30年期国债标售结果更是雪上加霜,令长端收益率进一步承压,10年期收益率最终升破5.10%。
实际利率同步攀升,加息预期大幅上移
此轮债市重定价幅度显著。
TD Securities美国利率策略主管Gennadiy Goldberg认为,交易员周四已将"终端利率"预期从数日前的4.44%大幅上调至4.82%,并开始押注美联储在明年1月前将累计再加息两次——其中12月加息基本已成定局,1月再度加息的概率则高达75%。
美联储今年9月时隔三年首度重启加息,将联邦基金利率目标区间上调至3.75%至4%。
此前一轮自2022年初启动、从接近零利率出发的激进加息周期,曾将利率上限推至2023至2024年间的5.5%峰值,彼时的加息节奏为1987年以来最快。
值得注意的是,此轮收益率上行并非单纯由通胀预期驱动 。 10年期通胀保值债券(TIPS)实际收益率周四同样大幅跳升,连续第五个交易日上行,年初至今累计涨幅达90个基点。
分析认为,实际收益率的同步攀升意味着,市场的抛售逻辑不仅仅是对通胀的担忧,更折射出投资者对美联储将实施真实货币紧缩的坚定预期。这对风险资产的压力,或将较单纯的通胀预期升温更为持久。
沃什风格下的高波动时代
此轮债市动荡,也是美联储主席沃什上任以来市场生态转变的缩影。
沃什于今年5月接任美联储主席一职,主张联储减少前瞻性沟通、更多地跟随市场信号行事,其风格与前任形成鲜明对比。他还计划明年减少一次联邦公开市场委员会议息会议。
这种更为低调、被动的沟通方式,已被市场解读为政策不确定性上升的信号,并在一定程度上放大了债市对于数据和官员言论的价格敏感性。
回溯历史,2022年那轮加息周期中,高利率冲击虽未令美国经济陷入衰退,却直接导致硅谷银行倒闭,并引发了2023年那场短暂而剧烈的区域性银行业危机。
如今,随着收益率再度逼近历史高位,市场对利率冲击的潜在连锁效应,正重新提高警觉。
风险提示及免责条款市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。