机构调研丨负极材料+锂电+储能 这家公司Q3业绩反转、订单排产饱满 自有产能明年将突破70万吨
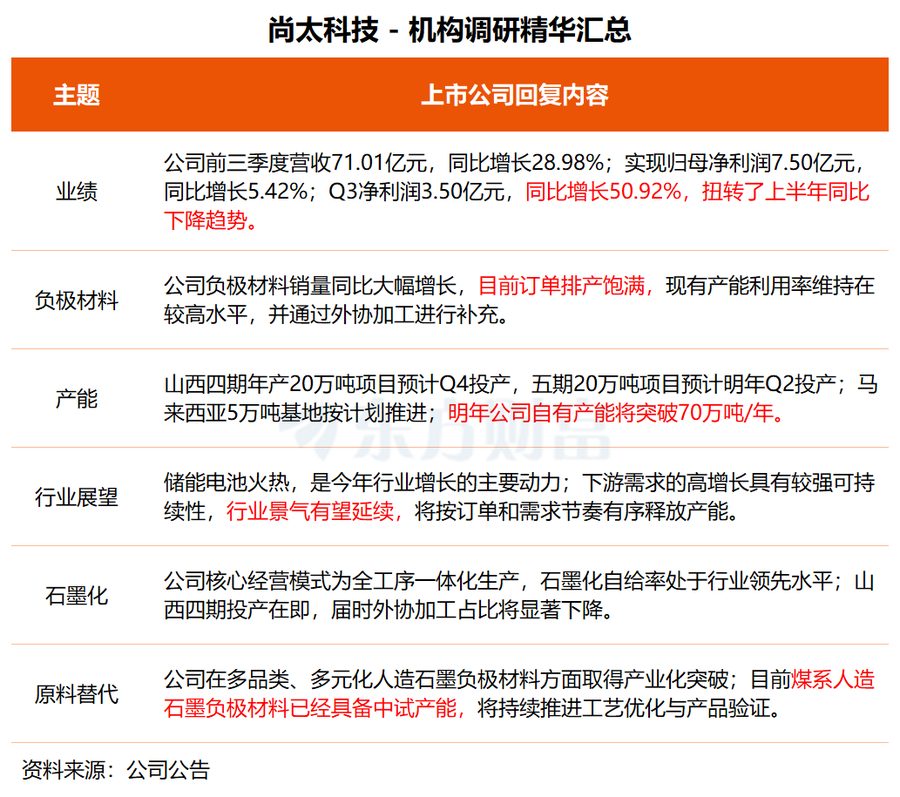
11月13日,多家上市公司发布投资者关系活动记录表公告,披露各自与机构之间的业务交流内容,其中透露出公司业务布局的诸多进展与亮点。 尚太科技 :供不应求之下外协与自建并进 山西四期投产在即 尚太科技 近日在业绩说明会上表示,第三季度,公司负极材料产品仍处于供不应求状态,自有产能无法满足客户和市场需求,外协加工采购比重继续提升;正积极加快一体化产能建设,山西四期项目投产在即,山西五期项目建设加速。 财报显示,公司前三季度营收71.01亿元,同比增长28.98%,归母净利润7.50亿元;其中 第三季度归母净利3.50亿元,同比增长50.92% ,扭转上半年同比下滑态势。 尚太科技 表示,受益于下游需求持续增长,负极材料销量同比大幅增长,目前订单排产饱满,现有产能利用率维持在较高水平,并通过外协加工进行补充,能够较好匹配客户的交付需求。后续随着新增产能逐步释放,公司交付能力将进一步提升。 值得一
11月13日,多家上市公司发布投资者关系活动记录表公告,披露各自与机构之间的业务交流内容,其中透露出公司业务布局的诸多进展与亮点。
尚太科技 :供不应求之下外协与自建并进 山西四期投产在即
尚太科技 近日在业绩说明会上表示,第三季度,公司负极材料产品仍处于供不应求状态,自有产能无法满足客户和市场需求,外协加工采购比重继续提升;正积极加快一体化产能建设,山西四期项目投产在即,山西五期项目建设加速。
财报显示,公司前三季度营收71.01亿元,同比增长28.98%,归母净利润7.50亿元;其中 第三季度归母净利3.50亿元,同比增长50.92% ,扭转上半年同比下滑态势。
尚太科技 表示,受益于下游需求持续增长,负极材料销量同比大幅增长,目前订单排产饱满,现有产能利用率维持在较高水平,并通过外协加工进行补充,能够较好匹配客户的交付需求。后续随着新增产能逐步释放,公司交付能力将进一步提升。
值得一提的是,公司产能兑现节奏正在加快:山西四期投产在即、五期预计明年第二季度投产,两期规划产能均为20万吨/年;叠加马来西亚年产5万吨基地按计划推进, 2027年,公司自有产能将突破70万吨/年 ,山西四期投产也将成为优化成本结构、提升整体毛利率的重要支点。
“储能 电池 延续火热态势,是今年行业增长的主要动力。”尚太科技称,下游需求的高增长具有较强可持续性,行业景气有望延续,公司将按订单和需求节奏有序释放产能。
关于无烟煤等煤系原料的替代进展,公司透露,目前煤系人造石墨负极材料已经具备中试产能,将持续推进工艺优化与产品验证。
爱尔眼科 :主业盈利仍增长 巴西业务有望逐步扭亏
爱尔眼科 近日接受华福证券、广发自营等机构调研。
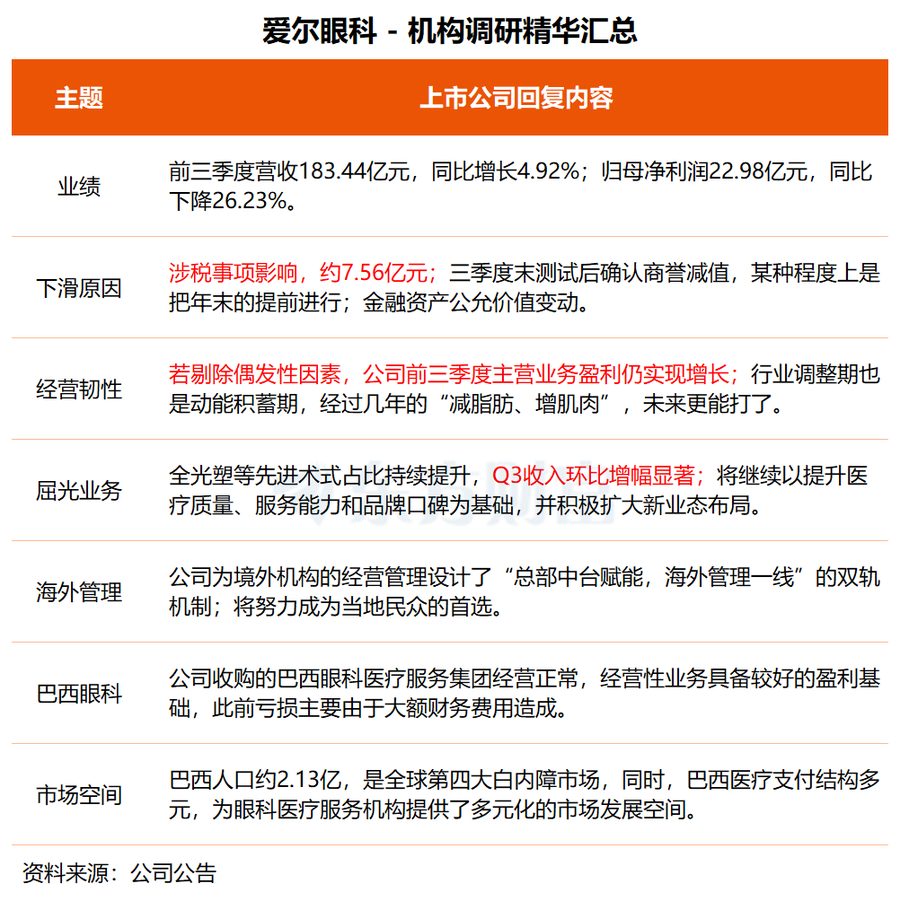
交流中, 爱尔眼科 表示,公司前三季度营收183.44亿元、归母净利润22.98亿元,分别同比增长4.92%和下降26.23%。对于利润下滑原因,公司解释称,主要源于 涉税事项约7.56亿元 、“提前”确认的商誉减值及金融资产公允价值变动,而非主业失速。
公司直言:“剔除偶发性因素影响,前三季度主营业务盈利仍实现增长,体现出公司核心业务的经营韧性和品牌厚度。”
在屈光赛道,得益于新技术应用,第三季度ICL V5、全飞秒Pro、全光塑等先进术式占比持续提升,带动收入环比增幅显著,业务结构明显优化。公司强调,人们把医疗效果放在第一位,而不是简单地追求“性价比”。所以,医疗行业的竞争绝不能跑偏。
海外布局方面,公司 设计 “总部中台赋能,海外管理一线”双轨机制,由国际业务中台输出八大职能,并在战略、预算、治理与风控维度提供支持,既让集团战略落地,也保留属地活力。
关于此前收购的巴西眼科 医疗服务 集团,公司称,该集团经营正常,经营性业务具备较好的盈利基础,此前亏损主要由于大额财务费用造成。此次增资款将主要用于偿还贷款,随着财务费用下降,有望逐步扭亏。
巴西拥有约2.13亿人口,是全球第四大白内障市场,多元支付并存,为眼科连锁机构提供广阔空间。爱尔眼科表示,公司将从业务结构、供应链、品牌、统一管理等维度持续赋能,推动收入、毛利率与净利率改善,进一步释放巴西业务的长期发展潜力。
(文章来源: 东方财富 研究中心)
文章来源:东方财富研究中心 责任编辑:3郑重声明: 东方财富发布此内容旨在传播更多信息,与本站立场无关,不构成投资建议。据此操作,风险自担。
举报使用“扫一扫”
即可将网页分享至朋友圈
扫描二维码关注
东方财富官网微信
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。