“坏事全部撞在一起",美股却逆势反弹:华尔街上演“无票可卖”式逼空!
一周之内,英伟达创始人丑闻缠身后黯然离任,美国CPI连续第三个月超预期,PPI攀升至四年新高,美联储官员放风12月加息50个基点——所有利空同时引爆,美股却逆势收涨,标普500周涨2%,费城半导体指数创4月以来最佳单周表现。 答案只有一个: 空头已无牌可打。 这是一场典型的"无票可卖"式逼空。高盛Prime数据显示,对冲基金在中期选举当周大幅削减杠杆,净多头仓位降至五年最低。进入本周,空头已基本出清,坏消息砸下来,市场找不到足够的卖盘承接压力,股市非但没有崩塌,反而借助轧空一路拉升。与此同时,债市独自扛下了所有的宏观冲击——2年期美债收益率单周飙升35个基点,创2024年10月以来最大周度涨幅,10年期收益率突破5.15%。 然而,本周最后两个交易日已出现疲态,标普500在100日均线处遭遇阻力,周五股市开始"读懂债市的来信"。高盛高级交易员Rich Privorotsky警告: "市场需
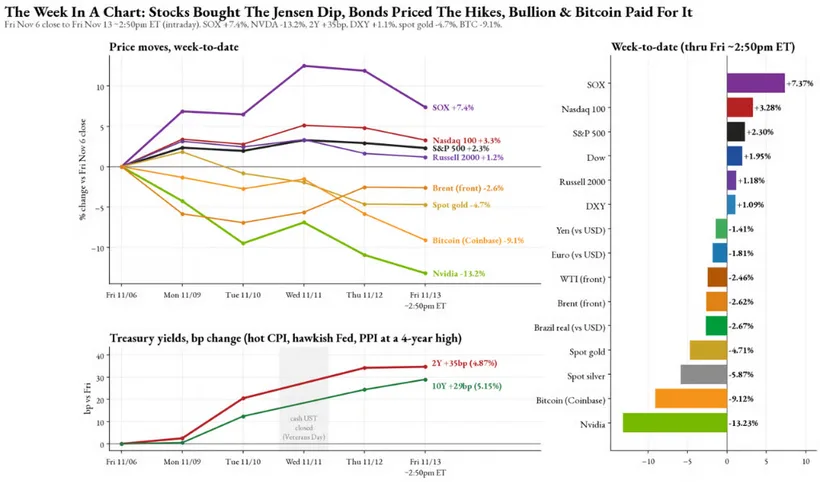
一周之内,英伟达创始人丑闻缠身后黯然离任,美国CPI连续第三个月超预期,PPI攀升至四年新高,美联储官员放风12月加息50个基点——所有利空同时引爆,美股却逆势收涨,标普500周涨2%,费城半导体指数创4月以来最佳单周表现。
答案只有一个: 空头已无牌可打。
这是一场典型的"无票可卖"式逼空。高盛Prime数据显示,对冲基金在中期选举当周大幅削减杠杆,净多头仓位降至五年最低。进入本周,空头已基本出清,坏消息砸下来,市场找不到足够的卖盘承接压力,股市非但没有崩塌,反而借助轧空一路拉升。与此同时,债市独自扛下了所有的宏观冲击——2年期美债收益率单周飙升35个基点,创2024年10月以来最大周度涨幅,10年期收益率突破5.15%。
然而,本周最后两个交易日已出现疲态,标普500在100日均线处遭遇阻力,周五股市开始"读懂债市的来信"。高盛高级交易员Rich Privorotsky警告:
"市场需要油价企稳、利率回落,而这两件事本周一件都没发生。"
英伟达CEO离任,AI交易换仓不换方向
英伟达33年来的灵魂人物黄仁勋的离开,是本周最大的黑天鹅。上周末,黄仁勋承认婚内出轨,公司随即启动独立调查。周二,众议院共和党人考虑发出传票,据报道国务卿Rubio已就此警告特朗普,英伟达股价较历史高点市值蒸发近2万亿美元。
周三晚间,《纽约时报》披露黄仁勋与英伟达医疗健康部门副总裁存在第二段婚外情,《华尔街日报》称董事会正准备罢免他。周四上午8时48分,黄仁勋正式宣布辞职。CFO Colette Kress出任临时CEO,前Synopsys CEO Harvey Jones出任英伟达史上首位独立董事长。
卖方连夜发出14份研报,包含3次下调评级与6次目标价下调。高盛分析师James Schneider将估值倍数从30倍下调至22倍,目标价降至220美元,并援引苹果失去乔布斯后的去估值路径作为参照。Bernstein分析师Stacy Rasgon下调评级,在标题为"他哪来的时间?"的报告中警告,后续仍会有更多丑闻曝出。
然而,英伟达股价当日低开约12%后收跌仅4%至5%。据Vanda Research,当天英伟达零售买盘创历史最高,约为正常水平的41倍,散户用30分钟便完成了对"没有黄仁勋的英伟达"的重新定价。全周英伟达下跌约11%,但资金并未撤离AI赛道,只是换了方向:AMD单周涨约30%,博通涨约24%,费城半导体指数录得4月以来最佳单周表现。
摩根大通分析师Harlan Sur将英伟达目标价下调至215美元;摩根大通信用团队维持减持评级, 警告最大风险来自英伟达作为供应商、投资方或担保方参与的GPU融资协议。
"无票可卖":仓位出清制造逼空行情
本周股市反弹的核心逻辑,不在基本面,而在仓位。高盛Prime数据显示,美国多空对冲基金在中期选举当周将总杠杆削减8.7个百分点,为2020年3月以来最大单周降幅;净杠杆降至43.3%,五年最低。自去杠杆开始以来,机构客户净卖出科技股超过300亿美元,半导体仓位"几乎完全回吐了2026年的涨幅"。
周一由此演变为"全面反弹": 标普500单日涨2.35%,为伊朗停火以来最大单日涨幅,纳斯达克100涨3.4%,费城半导体指数涨6.8%。高盛场内交易台观察到"轻量级的反弹成交",并判断"今天的上涨反映的是供给缺失,而非买方追涨"。野村策略师Charlie McElligott将其称为"史诗级的波动率压缩",做市商被迫在上涨过程中买入。VIX全周下跌27%至18.7,创一年最大单周跌幅。
高盛波动率交易台指出,上周四美国市场共成交5580万份看跌期权,创历史纪录,随后保护性头寸被以史上最快速度之一抛售。高盛Lee Coppersmith指出,VVIX(波动率的波动率)的已实现波动率在5日和10日窗口均创历史新高,"这是风险偏好仍极为脆弱的又一信号"。
系统性多空基金录得近三年来最佳两日表现,回购项目以1.6倍于去年的速度运行,年初至今授权回购金额达1.5万亿美元创纪录新高。唯一的系统性卖方是CTA策略,高盛估计无论行情方向,CTA将卖出约310亿美元标普期货。
通胀三连热,美联储放风加速紧缩
宏观冲击发生在周二。在CPI数据公布前,美联储理事Chris Waller在伦敦表示,若核心CPI环比达到"0.3%甚至更高","12月会议应当考虑加息50个基点"。随后数据出炉,核心CPI约为高盛预估值0.16%的两倍,70位预测者中仅一人预判更高。
Privorotsky评价称,"这份通胀报告毫无帮助,CPI全面偏热……强势范围已远超能源,蔓延至医疗服务、保险等领域……很难将其简单归结为能源传导效应,底层通胀被证明具有粘性。"高盛经济学家Mike Cahill指出,过去四个月CPI累计超出预测约32个基点,且没有任何单一分项贡献超过4个基点,"正是这一点在2021至2022年让所有人措手不及"。
美联储官员集体加码。达拉斯联储主席Lorie Logan表示FOMC"需要至少再加息两次25个基点";理事Bowman表示支持12月加息;旧金山联储主席Daly称"倾向于进一步收紧";克利夫兰联储主席Hammack称"需要将政策调整至限制性水平";芝加哥联储主席Goolsbee警告"我们正在逼近历史上对任何央行而言都极为棘手的区域",并将数据中心建设热潮形容为"历史规模的财政刺激"。
高盛经济学家随即将2027年3月新增一次加息,预测联邦基金利率峰值达4.25%至4.50%,首次降息推迟至2027年12月。野村做出类似调整,市场目前定价12月加息50个基点的概率约为10%,明年1月再加25个基点的概率约为70%。
周五PPI进一步添压:生产者价格同比上涨6.5%,为2022年11月以来最高;核心PPI同比涨5.0%。白宫经济顾问委员会主席Christopher Phelan试图淡化50个基点大幅加息的预期,但债市和股市均未买账。
债市独扛冲击,30年期收益率触及新高
用一位债券资深交易员的话说,周二是"彻底的杀戮"。
2年期美债收益率当日跳升17.5个基点,为2024年10月以来最大单日涨幅。供给压力雪上加霜:财政部在假日前集中安排再融资拍卖,三期全部遭遇"尾差"(成交收益率高于二级市场)。周一3年期拍卖尾差为5月以来最大;周二10年期拍卖尾差为2月以来最大,间接投标比例从80.3%骤降至61.2%,为2023年10月以来最低;周四30年期拍卖成交收益率5.441%,尾差为6月以来最大,一级自营商被迫持有的比例亦为6月以来最多。
全周而言,2年期收益率累计上升约35个基点,10年期约28个基点,30年期约20个基点。10年期收益率突破5.15%,距多年期高点仅约15个基点。5至30年期收益率曲线熊式平坦化约13个基点。
周四下午2时,财政部公布10月财政赤字数据,更令市场警惕:10月赤字高达4040亿美元,为有记录以来最差10月表现,亦为美国历史上最差财年开局,主要由国防支出激增和1155亿美元利息支出驱动,后者目前已占联邦总收入的28.2%,同样创历史纪录。
值得关注的是,本轮债市冲击属于实际利率驱动:10年期盈亏平衡通胀预期几乎未动,而TIPS收益率连续第五个交易日上行,年内累计上涨90个基点,意味着市场定价的是更紧的货币政策,而非更高的通胀预期。
信用市场:表面平静,底部隐裂
信用市场在指数层面保持平静。CDX投资级信用利差持续收窄,超大规模云计算商CDS回落至一个月低点,数据中心CDS重新跌破500个基点。高盛投资级交易员Kevin Boova总结:
"信用市场,简而言之,没有任何恐慌迹象。"
但水面之下,裂缝正在扩大。芯片行业CDS利差首次超过超大规模云计算商。CCC级利差接近本轮周期高点,三个月内走阔270个基点,而BB级利差反而收窄。周二受美债抛售拖累,投资级公司债录得9月23日以来最差单日表现。
CoreWeave是当前的核心压力测试案例。其2032年到期债券以超出基准990个基点的利差定价,旧有无担保债券收益率仍高于15%。管理层表示将停止发行垃圾债,转而依靠预付款和有担保合同抵押贷款融资,包括预期利率7%至7.5%、金额不低于40亿美元的投资级贷款。CEO Michael Intrator表示不回购自家债券的原因是"可以把资本部署到回报率更高的地方"。
此外,软银本周因核销37亿美元AI电力设备押金等,录得70亿美元亏损,股价下跌10%。
油价:从"停火预期"到"无需协议"的戏剧逆转
本周前半段,油价延续上周跌势。特朗普表示大规模打击"极不可能",Al Arabiya报道国际原子能机构检查人员或重返伊朗,布伦特原油一度跌近6%至每桶92.57美元,周二首次跌破90美元关口,美国汽油均价也跌破每加仑4美元。
然而随后局势急转直下。霍尔木兹海峡几乎每天都有油轮触雷,伊斯兰革命卫队袭击了阿曼迪达马尔岛上引导船只通过海峡南航道的导航设备,伊朗官员表示不会将"哪怕一个原子"的浓缩铀移出国境。周四,就在《华尔街日报》报道副总统Vance正考虑与伊朗直接会谈后不久,特朗普关上了外交大门,明确表示"我们不需要达成协议",并追加称"我们已经拿走了他们的钱,数千亿美元,还有他们的海峡!"油价随即大幅反弹。
高盛EMEA团队简短评价:"感觉去紧张化已经死透了。"周五国际能源署表示石油市场正转向供应过剩,限制了油价涨幅,布伦特原油收于每桶96美元附近,WTI约89美元,周度温和下跌。
资金流向:撤出货币基金,涌入欧洲股市
LSEG Lipper最新数据显示,全球股票基金当周净流入510亿美元,为九月底以来最大单周流入,连续第八周录得净流入。其中欧洲股票基金流入351亿美元,创2021年6月以来最高,斯托克600指数同期多次创历史新高;美国股票基金流入66亿美元,亚洲基金流入62亿美元。
美国国内,股票基金连续第二周录得净流入,但66亿美元的规模不及前一周150亿美元的一半。大盘股基金吸纳116亿美元,中小盘基金合计流出35亿美元,行业主题基金流出25亿美元。货币市场基金流出375亿美元,回吐此前一周创2020年4月以来最大单周流入的部分资金;债券基金小幅流出5亿美元,七周连续流入态势就此中断。
流向格局清晰:资金正在回流股市,但目的地是欧洲和大盘股,而非美国市场中风险更高的部分。
下周前瞻:英伟达财报与Anthropic上市成关键检验
市场带着更干净的仓位结构进入下周,同时面对一个明确想要加快收紧节奏的美联储,以及两个将决定AI反弹能否持续的关键事件。
英伟达财报(11月17日周二): 这是Colette Kress作为临时CEO的首次财报,面对1080亿美元的业绩指引。在股价约为高盛2027年盈利预测10倍估值的情况下,数字本身已不是重点,市场更想知道的是:这家公司能否在没有创始人的情况下正常运转。
Anthropic定价与上市(11月18至19日): Anthropic本周正式启动IPO,拟寻求最高约640亿美元估值,对应市值约1万亿美元(全稀释约1.4万亿),据报道认购倍数已达约六倍。一旦上市表现强劲,将为AI交易注入信心;若表现疲软,则可能成为空头手中的下一个"出清事件"。
债券供给与外资需求: 10年期收益率距多年期高点仅约15个基点,20年期拍卖和10年期TIPS增发是下周的供给考验,外资需求是关键观察变量——此前10年期拍卖间接投标比例骤降已是警示信号。
美联储与宏观数据: 周二公布零售销售与工业产出数据,另有多位联储官员发言。若再度超预期,12月加息50个基点将基本坐实。
地缘风险: 特朗普明确表示"不需要协议",第三艘美国航母据报正在前往中东途中,油轮每日触雷,伊朗停火谈判重归死局。
正如Privorotsky所言:"AI交易扛过了黄仁勋的离去,但Waller是另一种麻烦——因为他不会辞职。"英伟达周二财报是下一个考验,12月美联储点阵图才是真正的决定性时刻。
风险提示及免责条款市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。
