实际利率全球最低,日本央行还能“渐进”多久?
实际利率全球最低,日本央行还能“渐进”多久? Fx678
实际利率全球最低,日本央行还能“渐进”多久?
日本央行 委员高田创周一在德岛向商界领袖发表讲话时表示,央行应灵活加息,而非按固定步伐推进。
他论证称,2026年标志着日本货币政策的“体制变革”,中性利率可能被证明高于市场预期。
高田是10月会议上的唯一异议者,当时他提议将政策利率从1.25%上调至1.5%。
在讲话中,他详细阐述了理由,强调这些观点仅代表个人。他表示,日本央行不应受市场预期的特定间隔或区间约束,而应回应国内价格与经济状况以及海外发展。
高田的批评对象并非“是否加息”,而是“按市场预期的时间表加息”——他认为,若通胀与汇率数据已经指向更紧的政策,那么“等待下一个季度窗口”本身就是一种政策失误。
其论证的核心是通胀图景的转变。
高田表示,潜在通胀已达到2%目标,中长期通胀预期已升至2%以上,增加了二轮效应的风险。他指出10月生产者价格通胀为7.1%、成本向消费者的传导加快,并称中东冲突推动的能源成本可能使价格超过目标。
因此,他主张日本央行应从“鼓励通胀”转向“向市场展示其防止价格超调的决心”,同时考虑汇率的影响。
日本央行的政策目标已从“制造通胀”变为“管理通胀”,而这一转变要求政策反应函数从“渐进”转向“灵活”。
他还指向了日元。日本的实际政策利率仍是全球最低。
由于部分汇市参与者关注实际利率差,他表示,通过汇率传导的价格压力是现在需要加息的原因之一。
关于中性利率,高田称日本的政策利率刚刚进入中性区间——央行估计大约在1.1%至2.5%。随着海外央行加息,他警告日本的中性利率最终可能高于市场假设。
他表示,央行应尽早行动至该区间的中值附近,这将为日后加息或降息留出空间。
高田将“实际利率全球最低”与“汇率传导”联系起来,使加息不仅是通胀管理工具,也是汇率政策工具——这与他所称的“尽早向中值靠拢”形成逻辑闭环。
高田表示,过往加息的累积效应仍有一段距离。
他援引强劲的企业资产负债表、宽松的金融条件、复苏的全球经济与AI相关需求——他预计尽管11月初股市动荡,这些需求仍将保持稳健。
其讲话与数据显示日本三季度经济小幅收缩同日出现,市场正在观察日本央行是否会在12月行动。
弱GDP与高田的鹰派讲话形成对照,说明委员会内部的辩论已明确转向“速度”而非“方向”——GDP的疲弱并未动摇高田的加息主张,而他的讲话也未因数据而软化。
高田呼吁灵活、数据依赖的加息,而非受市场预期节奏约束的固定步伐;他重申将利率上调至1.5%的主张,称2026年是“体制变革”之年。
其论证基于:潜在通胀已达2%、中长期预期升至2%以上、10月PPI涨7.1%、能源成本可能推高价格;日本实际政策利率为全球最低、汇率传导构成加息理由;中性利率可能高于市场预期、应尽早向1.1%至2.5%区间的中值靠拢。
他称过往加息的累积效应尚远、AI投资应保持稳健。此番讲话是迄今对“比市场假设更快的加息步伐”最清晰的公开论证——他拒绝固定的季度节奏,主张尽早进入中性区间中值,使“超过1.5%”进入视野。
由于他的观点仅代表个人、且此前被否决,讲话本身不改变12月定价;但它支撑日元、并对短端日本国债收益率构成上行压力,尤其在 接近160之际。在弱GDP同日,委员会内部的辩论已明确转向“速度”而非“方向”。
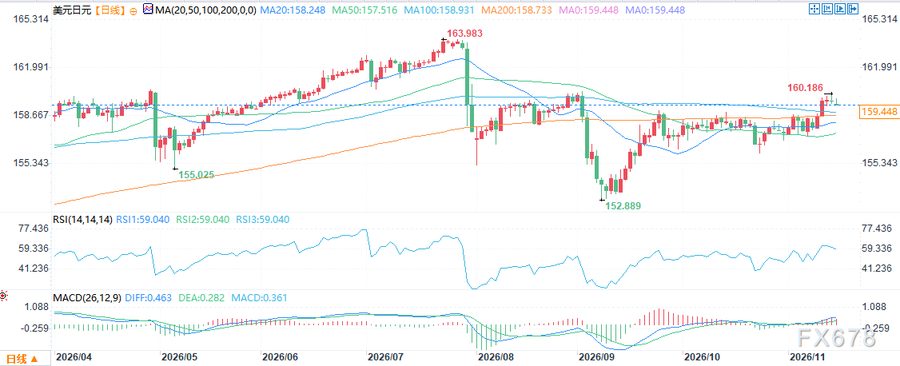
( 日线图,来源:易汇通)
北京时间13:59, 报159.46/47。 0
2026-11-16 13:59 来源:汇通财经原创 编辑:  GoldMan3 本文共1826.5字 | 预计阅读: 7分钟
汇通财经讯—— 日本央行委员高田周一呼吁灵活、数据依赖的加息,而非受市场预期节奏约束,重申将利率上调至1.5%的主张,称2026年为“体制变革”之年。
汇通财经APP讯—— 周一(11月16日)亚洲时段, 窄震荡走低,当前交投于159.45附近。日本央行 委员高田创周一在德岛向商界领袖发表讲话时表示,央行应灵活加息,而非按固定步伐推进。
他论证称,2026年标志着日本货币政策的“体制变革”,中性利率可能被证明高于市场预期。
核心主张:摆脱固定节奏,尽早向中性区间中值靠拢
高田是10月会议上的唯一异议者,当时他提议将政策利率从1.25%上调至1.5%。
在讲话中,他详细阐述了理由,强调这些观点仅代表个人。他表示,日本央行不应受市场预期的特定间隔或区间约束,而应回应国内价格与经济状况以及海外发展。
高田的批评对象并非“是否加息”,而是“按市场预期的时间表加息”——他认为,若通胀与汇率数据已经指向更紧的政策,那么“等待下一个季度窗口”本身就是一种政策失误。
通胀判断:潜在通胀已达2%、预期升至2%以上、PPI涨7.1%
其论证的核心是通胀图景的转变。
高田表示,潜在通胀已达到2%目标,中长期通胀预期已升至2%以上,增加了二轮效应的风险。他指出10月生产者价格通胀为7.1%、成本向消费者的传导加快,并称中东冲突推动的能源成本可能使价格超过目标。
因此,他主张日本央行应从“鼓励通胀”转向“向市场展示其防止价格超调的决心”,同时考虑汇率的影响。
日本央行的政策目标已从“制造通胀”变为“管理通胀”,而这一转变要求政策反应函数从“渐进”转向“灵活”。
汇率与中性利率:实际利率全球最低,中性利率或高于预期
他还指向了日元。日本的实际政策利率仍是全球最低。
由于部分汇市参与者关注实际利率差,他表示,通过汇率传导的价格压力是现在需要加息的原因之一。
关于中性利率,高田称日本的政策利率刚刚进入中性区间——央行估计大约在1.1%至2.5%。随着海外央行加息,他警告日本的中性利率最终可能高于市场假设。
他表示,央行应尽早行动至该区间的中值附近,这将为日后加息或降息留出空间。
高田将“实际利率全球最低”与“汇率传导”联系起来,使加息不仅是通胀管理工具,也是汇率政策工具——这与他所称的“尽早向中值靠拢”形成逻辑闭环。
经济判断与同日背景:累积效应尚远、AI投资稳健,GDP收缩同日出现
高田表示,过往加息的累积效应仍有一段距离。
他援引强劲的企业资产负债表、宽松的金融条件、复苏的全球经济与AI相关需求——他预计尽管11月初股市动荡,这些需求仍将保持稳健。
其讲话与数据显示日本三季度经济小幅收缩同日出现,市场正在观察日本央行是否会在12月行动。
弱GDP与高田的鹰派讲话形成对照,说明委员会内部的辩论已明确转向“速度”而非“方向”——GDP的疲弱并未动摇高田的加息主张,而他的讲话也未因数据而软化。
结论
高田呼吁灵活、数据依赖的加息,而非受市场预期节奏约束的固定步伐;他重申将利率上调至1.5%的主张,称2026年是“体制变革”之年。
其论证基于:潜在通胀已达2%、中长期预期升至2%以上、10月PPI涨7.1%、能源成本可能推高价格;日本实际政策利率为全球最低、汇率传导构成加息理由;中性利率可能高于市场预期、应尽早向1.1%至2.5%区间的中值靠拢。
他称过往加息的累积效应尚远、AI投资应保持稳健。此番讲话是迄今对“比市场假设更快的加息步伐”最清晰的公开论证——他拒绝固定的季度节奏,主张尽早进入中性区间中值,使“超过1.5%”进入视野。
由于他的观点仅代表个人、且此前被否决,讲话本身不改变12月定价;但它支撑日元、并对短端日本国债收益率构成上行压力,尤其在 接近160之际。在弱GDP同日,委员会内部的辩论已明确转向“速度”而非“方向”。
( 日线图,来源:易汇通)
北京时间13:59, 报159.46/47。
【免责声明】本文仅代表作者本人观点,与汇通财经无关。汇通财经对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
下载汇通财经APP,全球资讯一手掌握
下载易汇通电脑版行情软件
0  PC 下载
行情
| 英镑美元 | 1.3209 | 0.0000 | -0% |
| 欧元美元 | 1.1021 | 0.0001 | 0.01% |
| 美元人民币 | 6.67 | 0.00 | -0.04% |
| 美元指数 | 103.38 | -0.02 | -0.02% |
| 美元日元 | 159.41 | -0.30 | -0.19% |
| 现货白银 | 47.405 | -1.276 | -2.62% |
| 现货黄金 | 3,849.42 | -30.50 | -0.79% |
| 美原油 | 88.73 | 0.17 | 0.19% |
| 美元加元 | 1.4273 | 0.0003 | 0.02% |
| 澳元美元 | 0.6751 | -0.0023 | -0.33% |
| 德国DAX | 26,749.95 | -21.93 | -0.08% |
| 英国FT | 10,902.56 | 39.47 | 0.36% |
| 上证指数 | 3,599.98 | -34.37 | -0.95% |
| 日经225 | 59,726.23 | -1,416.12 | -2.32% |
| 纳斯达克 | 25,136.27 | -229.82 | -0.91% |
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
汇通财经APP全球财经,极速了解
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。
