超聚变向A股进发,河南算力独角兽走到台前
超聚变向A股进发,河南算力独角兽走到台前 ThePaper.cn
超聚变过会的意义,早已超越一家硬科技企业登陆资本市场本身。河南上市公司资源多扎根消费、传统制造赛道,超聚变若顺利上市,将补齐本土重量级算力硬科技龙头的空白,丰富区域资本市场的产业结构。
11月12日,超聚变数字技术股份有限公司(下称“超聚变”)创业板IPO过会,审核周期174天。公司拟募资80亿元,有望成为2026年创业板募资规模最高的IPO,也是河南史上规模最大A股IPO候选标的。
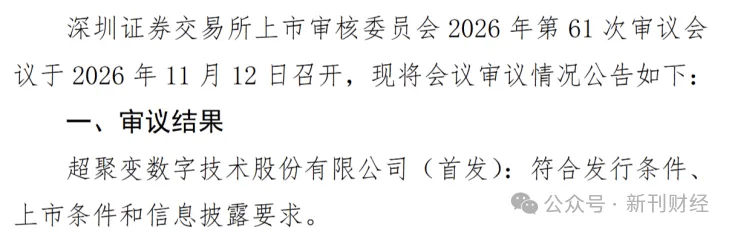
(图片来源:深圳证券交易所上市审核委员会2026年第61次审议会议结果公告)
超聚变脱胎于华为X86服务器业务,实控人为河南省国资委,系长城战略咨询 GEI 口径下河南当前唯一的独角兽企业。本次“闯关”,既是一家算力企业的资本冲刺,也为观察中部算力竞争、注册制下大型业务分拆主体审核提供了窗口。
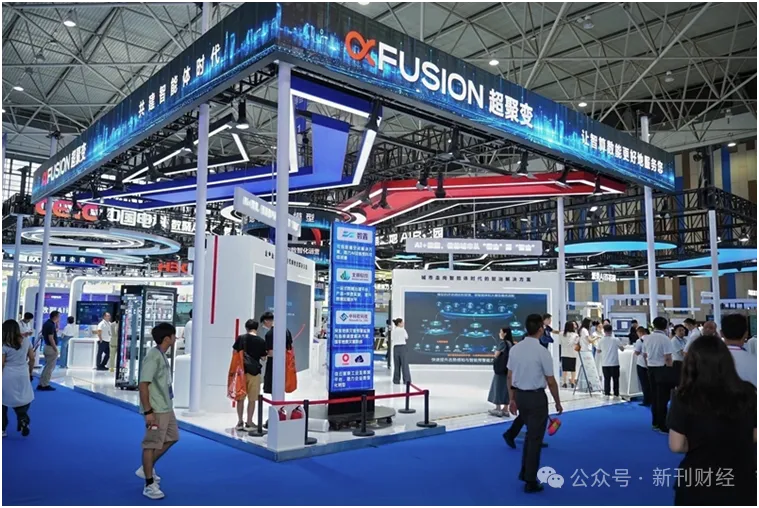
(图片来源:2025年数博会超聚变展台 人民网-贵州频道 )
从业务剥离到算力独角兽
早在2021年,华为剥离X86服务器业务,河南国资平台河南超聚能科技有限公司完成接手,华为退出全部股权。承接工作落地郑州,快速完成业务迁移与投产。
目前,河南省国资委为超聚变实控人,控股股东河南超聚能持股比例稀释至31.38%;其余52名股东涵盖地方国资、中国移动、中国电信旗下资本平台、国家级产业基金、境外机构等,形成多元化股东阵营,产业协同属性突出。
尽管核心管理团队拥有华为任职履历,但公司在法律层面已经实现人员、资产、业务完全独立,不存在对外技术授权依赖。
业务层面,超聚变定位AI与数据时代的算力基础设施全栈方案商。2026年上半年,AI服务器收入占比达到53.29%,为第一大收入来源。液冷是公司核心技术壁垒,已搭建完整液冷技术体系,单芯片散热功率可达3700W。
IDC数据显示,2025年超聚变国内服务器出货量排名第二,标准液冷服务器连续四年拿下国内市场占有率第一。
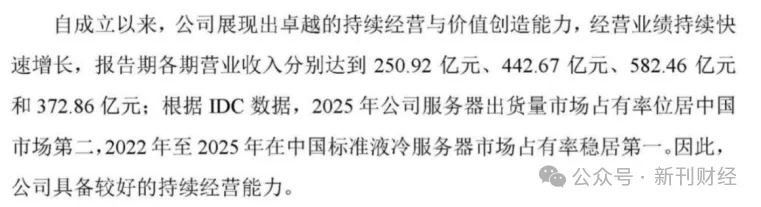
(图片来源:超聚变招股书)
利润爆发背后的结构性考题
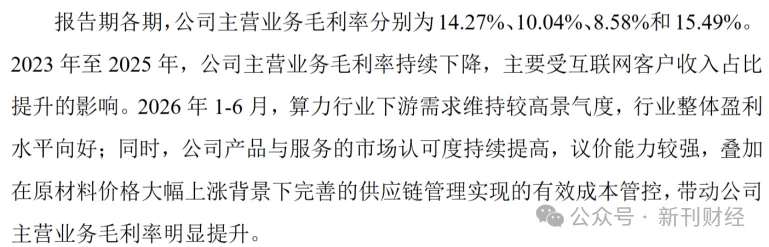
超聚变的业绩增长曲线颇具冲击力:2023年到2025年营收分别为250.92亿元、442.67亿元、582.46亿元,三年复合增长率达52.36%;2026年上半年营收372.86亿元,归母净利润21.08亿元,约为2025年全年的两倍,毛利率从2025年的8.58%反弹至15.49%。
(图片来源:超聚变招股书)
其利润修复来自双重驱动:AI算力行业高景气持续,供需格局偏紧抬升产品议价能力;公司提前锁定核心零部件低成本库存,库存红利在2026年集中释放。但也需要看到库存红利具有极强阶段性,可持续性存在不确定性,这也成为上市委重点追问毛利率韧性的核心原因。
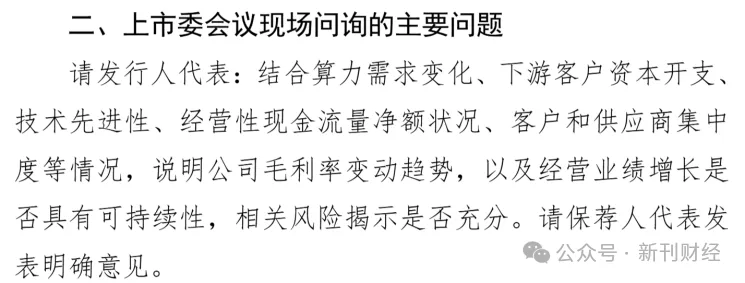
审核阶段,监管要求公司说明论证:一旦库存红利消退、上游器件涨价、互联网客户启动压价,15%以上的毛利率水平能否守住。这一问询本质是区分短期红利与长期盈利能力,检验盈利基本面的真实韧性。
公司资金端的压力同样受到监管关注。受行业商业模式影响,上游采购需要预付大额款项,下游客户回款周期较长,2026年上半年其现金流净额为-156.85亿元。在经营性现金流持续大额流出的背景下,公司短期借款由2025年末的15.63亿元攀升至180.26亿元,对短期债务的依赖度显著提升。这折射出在算力业务高速扩张阶段,流动性管理、债务管控成为超聚变经营过程中需要持续应对的挑战。
(图片来源:深圳证券交易所上市审核委员会2026年第61次审议会议结果公告)
分拆企业的“独立”大考
和过会结果同样值得关注的,是注册制审核折射出的审核逻辑。
第一轮问询围绕业务财务细节展开,核查产品技术创新性、收入成本真实性、存货变动逻辑、毛利率波动成因。
第二轮问询,则直指“从华为业务剥离之后,如何证明公司实现真正独立”这一核心。资产端,超聚变完整继受原业务相关全部专利,并且自主迭代V7、V8等系列服务器产品,并非简单依靠外部技术授权生存;人员端,核心高管虽有华为过往工作经历,但任职、薪酬体系完全独立;采购、销售体系独立运营,不依托原华为渠道。
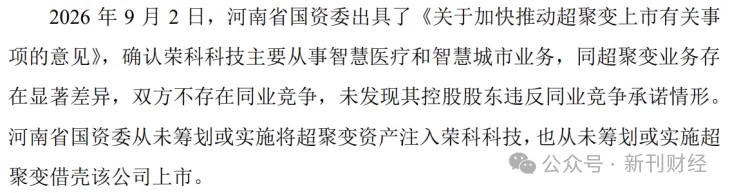
为进一步增强公司独立性,对国资体系内的同业竞争进行了化解。本次整改安排上采取了力度较强的隔离方案:对于存在业务重合的豫信信产,河南信产投将所持其51%股权转让至郑州航空港创投集团,二者分属不同国资管理主体,实现控制权切割;针对同属河南省国资委控制的荣科科技,河南省国资委于9月2日出具专项书面意见,明确不存在将超聚变资产注入荣科科技、无相关借壳筹划,回应市场关于同业竞争、关联利益输送的关切。
(图片来源:第二轮审核问询函之回复)
国资收购与估值调整同样颇具样本意义。2021年河南超聚能从华为收购超聚变100%股权,初始交易对价为570亿元;后续经各方协商下调至330亿元,相当于标的资产整体降价。投资方前期支付的对价保持不变,由控股股东按新估值向投资方补充交割股权、相应抬高其持股比例,以适配下调后的资产估值。
由此可见,注册制下,大企业业务分拆,股权层面完成切割只是起点;资产、技术、人员、业务全方位独立,才是审核真正的核心标尺。
冲刺国内算力重点城市
超聚变过会的意义,早已超越一家硬科技企业登陆资本市场本身。河南上市公司资源多扎根消费、传统制造赛道,超聚变若顺利上市,将补齐本土重量级算力硬科技龙头的空白,丰富区域资本市场的产业结构。
本次80亿元募资投向清晰:40.8亿元用于新一代算力基础设施研发及产业化,20.3亿元投向智慧制造园区及研发中心,8.9亿元投入智能算力、AI及供电架构关键技术研发,10亿元补充流动资金,资金重点倾斜液冷、AI服务器等核心技术攻关,支撑上述产业目标落地。
(图片来源:超聚变华中制造基地整机生产线 人民网-河南频道)
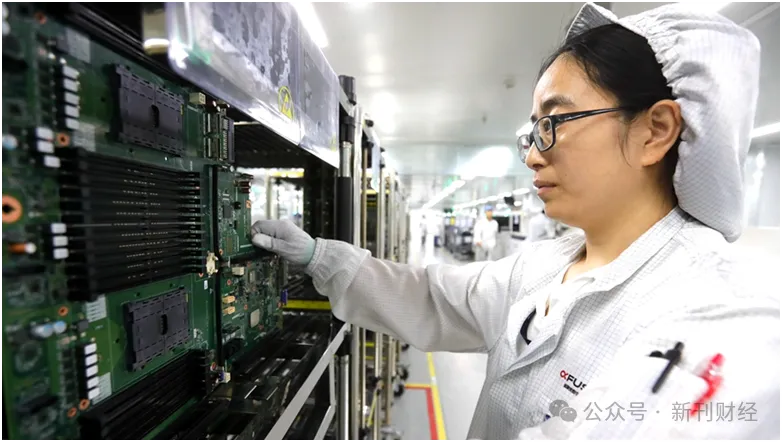
落地郑州航空港区的智慧制造园区,目前已吸引80余家上下游配套企业集聚。不同于过去当地以智能手机代工组装为主的电子制造形态,项目意在搭建自主品牌算力硬件的制造底座,带动本地向算力产业链中高端延伸。
这一布局常被拿来对标合肥长鑫、武汉长存的培育路径,同样由地方国资深度入局、承担产业合伙人角色,但范式存在区别:后者是长期投入、自主孵化前沿存储芯片;超聚变是依托承接而来的成熟服务器业务,以链主牵引快速搭建算力集群。
叠加国家超算互联网核心节点落地郑州,当地具备冲刺国内算力重点城市的基础条件。不过,链主落地不等于产业链闭环,芯片、核心元器件等上游配套仍存一定程度的短板。河南后续需要持续培育算力领域专精特新配套企业,形成自主可控、有韧性的本土算力生态。
作者 | 怡婷
编辑 | 吴雪
特别声明本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。
+1 收藏 我要举报
查看更多互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。