油价预测:WTI受阻于90美元关口,布伦特上涨动能不足
油价预测:WTI受阻于90美元关口,布伦特上涨动能不足 Fx678
油价预测:WTI受阻于90美元关口,布伦特上涨动能不足
出口渠道转弱, 美国 炼厂承接能力成为关键变量
WTI本周开盘的核心疑问在于:如果出口渠道走弱,美国炼厂是否还能继续消化国内原油供应。 EIA 数据显示,截至11月6日当周,美国原油出口降至345.5万桶/日,两周前为485万桶/日,此前一周为367.5万桶/日。单周数据的波动不宜直接解读为趋势反转——出口船货归属不同报告周期,本身就可能造成统计跳变——但若出口持续放缓,国内炼厂与仓储将被迫承接更多供应,其后果会实质得多。11月18日发布的EIA周度报告,是检验这一情景的下一个观察窗口。
供应端方面,EIA在10月发布的短期能源展望中预计,四季度炼厂原料输入量仍将高于季节性平均水平:10月加工量约1660万桶/日,11月大体持平,12月随检修结束进一步回升。
产品端信号:柴油生产价格显著回落
产品端同样值得关注。美国劳工统计局数据显示,10月柴油生产者价格指数下降7.9%。需要强调的是,该指标衡量的是生产商出厂价格,而非加油站终端零售价或炼厂裂解利润,因此不能简单等同为下游需求的即时变化,它更多反映成品油环节的定价压力,并对炼厂开工意愿构成间接影响。
布伦特:炼厂重启节奏与海运供应的赛跑
布伦特方面,市场焦点集中于IEA11月13日发布的月度报告。报告显示,10月全球炼厂加工量降至8130万桶/日,并预测12月回升至8470万桶/日,即较季节性低点恢复约340万桶/日;其中10月为估算值,12月仍属预测值。炼厂加工是原油的直接需求来源,因此重启节奏对布伦特的意义不亚于海运供应的恢复速度。但炼厂吸收重返市场的原油,并不等于燃料消费出现同等幅度的增长——炼厂可以通过建立成品油库存、调整出口目的地或改变产品结构来消化原料,这正是供应回归与需求回暖之间存在时滞的原因。
原油的地理位置本身也是问题。已装船的油桶在抵达并卸货之前,无法满足炼厂的即时需求,航运延误因此可能使近月供应维持溢价,即便年度或季度平衡表指向供应趋于宽松。这意味着,替代油源的到岸成本——运费、到货时间与基准价格三者之和——才是炼厂决策的真实依据;价格更低的海外油桶,并不会自动取代可立即提货的本地原油。有报道提到,油流恢复的同时仍有新的油轮事故索赔,但相关分析并未量化出独立的供应损失。
全球供应方面,IEA估计10月全球石油供应达1.054亿桶/日。需要注意的是,供应数据与炼厂加工数据覆盖范围不同,石油需求也包含非传统炼厂加工用途,两者不可直接相减来推算过剩量。
后市展望
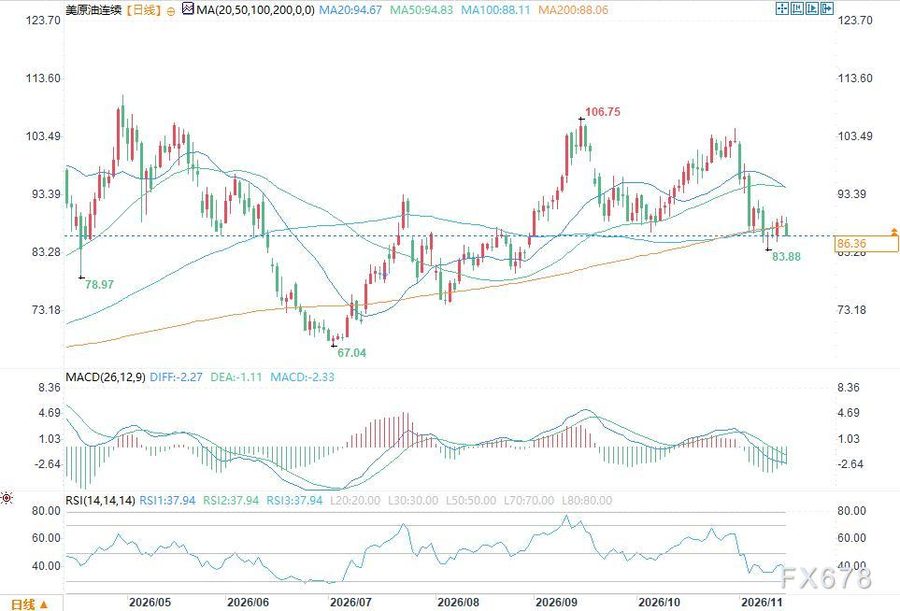
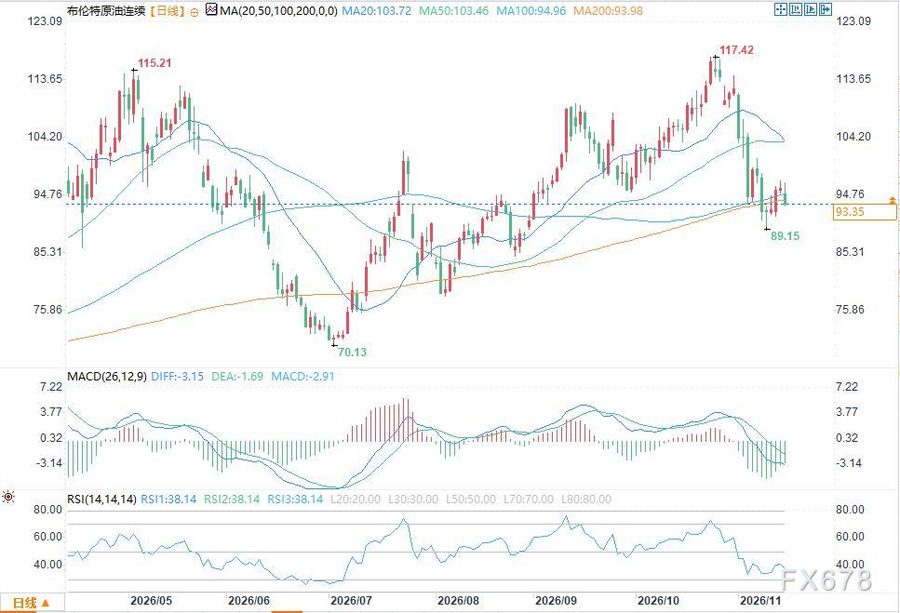
综合来看,WTI与布伦特均在200日均线附近横向整理,短期缺乏方向性驱动。在出口数据、炼厂检修节奏与海运物流三条线索尚未给出明确信号之前,市场大概率维持观望与盘整格局,90美元与95美元将分别是两大基准上方需要突破的第一道阻力。
 0
2026-11-17 01:18 来源:汇通财经原创 编辑:  长风破浪 本文共1646字 | 预计阅读: 6分钟
汇通财经讯—— 周一(11月16日)国际原油市场在新一周开盘后未能延续此前涨势。WTI原油期货回落至86.35美元附近,布伦特原油期货报93.39美元左右,布伦特原油虽仍运行于200日均线上方,但短线动能明显不足。
汇通财经APP讯—— 周一(11月16日)国际 原油 市场在新一周开盘后未能延续此前涨势。WTI 原油 期货 回落至86.35 美元 附近, 期货报93.39美元左右, 虽仍运行于200日均线上方,但短线动能明显不足。 出口渠道转弱, 美国 炼厂承接能力成为关键变量
WTI本周开盘的核心疑问在于:如果出口渠道走弱,美国炼厂是否还能继续消化国内原油供应。 EIA 数据显示,截至11月6日当周,美国原油出口降至345.5万桶/日,两周前为485万桶/日,此前一周为367.5万桶/日。单周数据的波动不宜直接解读为趋势反转——出口船货归属不同报告周期,本身就可能造成统计跳变——但若出口持续放缓,国内炼厂与仓储将被迫承接更多供应,其后果会实质得多。11月18日发布的EIA周度报告,是检验这一情景的下一个观察窗口。
供应端方面,EIA在10月发布的短期能源展望中预计,四季度炼厂原料输入量仍将高于季节性平均水平:10月加工量约1660万桶/日,11月大体持平,12月随检修结束进一步回升。
产品端信号:柴油生产价格显著回落
产品端同样值得关注。美国劳工统计局数据显示,10月柴油生产者价格指数下降7.9%。需要强调的是,该指标衡量的是生产商出厂价格,而非加油站终端零售价或炼厂裂解利润,因此不能简单等同为下游需求的即时变化,它更多反映成品油环节的定价压力,并对炼厂开工意愿构成间接影响。
布伦特:炼厂重启节奏与海运供应的赛跑
布伦特方面,市场焦点集中于IEA11月13日发布的月度报告。报告显示,10月全球炼厂加工量降至8130万桶/日,并预测12月回升至8470万桶/日,即较季节性低点恢复约340万桶/日;其中10月为估算值,12月仍属预测值。炼厂加工是原油的直接需求来源,因此重启节奏对布伦特的意义不亚于海运供应的恢复速度。但炼厂吸收重返市场的原油,并不等于燃料消费出现同等幅度的增长——炼厂可以通过建立成品油库存、调整出口目的地或改变产品结构来消化原料,这正是供应回归与需求回暖之间存在时滞的原因。
原油的地理位置本身也是问题。已装船的油桶在抵达并卸货之前,无法满足炼厂的即时需求,航运延误因此可能使近月供应维持溢价,即便年度或季度平衡表指向供应趋于宽松。这意味着,替代油源的到岸成本——运费、到货时间与基准价格三者之和——才是炼厂决策的真实依据;价格更低的海外油桶,并不会自动取代可立即提货的本地原油。有报道提到,油流恢复的同时仍有新的油轮事故索赔,但相关分析并未量化出独立的供应损失。
全球供应方面,IEA估计10月全球石油供应达1.054亿桶/日。需要注意的是,供应数据与炼厂加工数据覆盖范围不同,石油需求也包含非传统炼厂加工用途,两者不可直接相减来推算过剩量。
后市展望
综合来看,WTI与布伦特均在200日均线附近横向整理,短期缺乏方向性驱动。在出口数据、炼厂检修节奏与海运物流三条线索尚未给出明确信号之前,市场大概率维持观望与盘整格局,90美元与95美元将分别是两大基准上方需要突破的第一道阻力。
【免责声明】本文仅代表作者本人观点,与汇通财经无关。汇通财经对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
下载汇通财经APP,全球资讯一手掌握
下载易汇通电脑版行情软件
0  PC 下载
行情
| 英镑美元 | 1.3103 | 0.0016 | 0.12% |
| 欧元美元 | 1.0965 | -0.0002 | -0.01% |
| 美元人民币 | 6.68 | -0.02 | -0.27% |
| 美元指数 | 103.86 | -0.08 | -0.08% |
| 美元日元 | 158.97 | -0.71 | -0.44% |
| 现货白银 | 42.816 | -0.031 | -0.07% |
| 现货黄金 | 3,593.51 | -31.50 | -0.87% |
| 美原油 | 81.56 | -0.88 | -1.07% |
| 美元加元 | 1.4324 | -0.0015 | -0.1% |
| 澳元美元 | 0.6663 | 0.0005 | 0.08% |
| 德国DAX | 25,142.69 | -321.12 | -1.26% |
| 英国FT | 10,424.67 | -28.01 | -0.27% |
| 上证指数 | 3,533.79 | -43.82 | -1.22% |
| 日经225 | 56,436.65 | -3,007.56 | -5.06% |
| 纳斯达克 | 23,879.20 | -550.69 | -2.25% |
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
汇通财经APP全球财经,极速了解
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。