只剩央行一个买家!时隔11天,高盛再度下调黄金目标价至4650美元
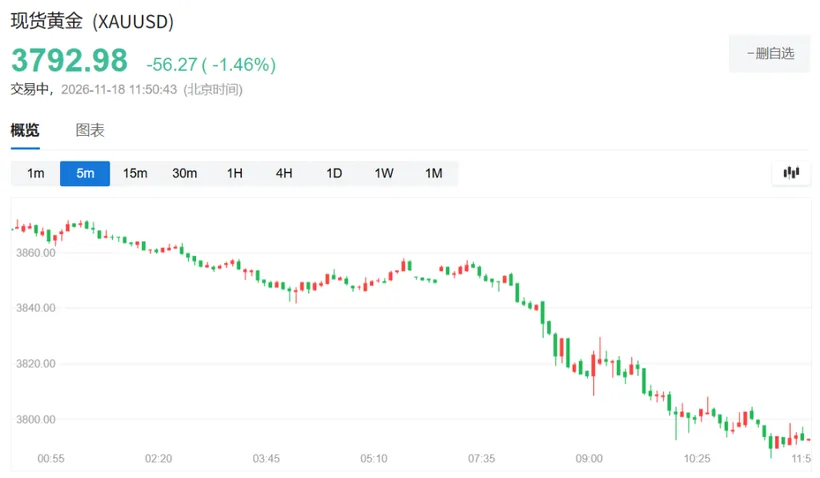
现货黄金跌至逾一年低位,高盛认为美联储加息压制私人投资需求,央行买盘成为支撑金价的唯一力量。 周三,现货黄金下挫1.5%、跌破3800美元,为2025年10月以来最低,较一个月前下跌超300美元。美元持续走强,加之市场预期美联储将于12月再度加息,令金价承压。 正是在此背景下, 高盛 Lina Thomas领衔的高盛大宗商品团队于本周发布2027年贵金属年度展望, 将黄金年底目标价由4800美元下调至4650美元每金衡盎司,并首次给出2028年底目标价5600美元。 这已是该团队在11天内第二次下调目标价,此前高盛Lina Thomas团队刚刚将预测从5400美元下调至4800美元。 高盛将当前局面概括为"2027年像极了2022年" :美联储加息压制西方ETF投资需求,但各国央行持续购金形成坚实托底。 高盛认为近期金价下行风险犹存、波动率将维持高位,但中期路径向上,核心驱动力几乎完全来自
现货黄金跌至逾一年低位,高盛认为美联储加息压制私人投资需求,央行买盘成为支撑金价的唯一力量。
周三,现货黄金下挫1.5%、跌破3800美元,为2025年10月以来最低,较一个月前下跌超300美元。美元持续走强,加之市场预期美联储将于12月再度加息,令金价承压。
正是在此背景下, 高盛 Lina Thomas领衔的高盛大宗商品团队于本周发布2027年贵金属年度展望, 将黄金年底目标价由4800美元下调至4650美元每金衡盎司,并首次给出2028年底目标价5600美元。
这已是该团队在11天内第二次下调目标价,此前高盛Lina Thomas团队刚刚将预测从5400美元下调至4800美元。
高盛将当前局面概括为"2027年像极了2022年" :美联储加息压制西方ETF投资需求,但各国央行持续购金形成坚实托底。
高盛认为近期金价下行风险犹存、波动率将维持高位,但中期路径向上,核心驱动力几乎完全来自官方央行买盘。
加息路径压制ETF需求,2027年上涨空间受限
高盛此轮调降的核心逻辑在于美联储政策路径。
高盛经济学家预计,美联储将于12月和明年3月分别再加息25个基点,令联邦基金利率进一步走高,对利率敏感的西方ETF持仓将持续承压。
真正的转机要等到2027年11月至2028年9月间的四次降息,届时政策利率将回落至3.25%至3.5%的终端水平。
值得注意的是,高盛提醒投资者不要期待ETF买家会抢先布局 。据其测算,每降息一次25个基点,仅能带动约60吨ETF需求增量,且这一过程将分散在六个月内逐步兑现。
在此背景下,高盛设定了两种下行情景 :
- 若美联储加息四次且终端利率更高,2027年底目标价将降至4585美元 ;
- 极端情形下 ,若过去三年积累的ETF持仓因利率上升全面平仓,将触发约300吨的抛售, 届时金价可能低至4265美元。
不过即便在最悲观情景下,以目前约3800美元的现货价计算,金价到2027年底仍有约12%的上行空间。
央行购金是唯一支柱,中国或需三年才能完成配置
高盛结构性看涨黄金的核心假设,是各国央行在2026年至2028年间维持每月约60吨的购金节奏,远高于2022年前每月仅17吨的历史均值。
尽管最新数据显示9月购金量仅为31吨,三个月均速也从85吨回落至51吨,高盛认为这不过是金价剧烈波动后的常规暂停。
更值得关注的是,高盛在报告中指出,英格兰银行托管的央行黄金持仓在9月单月激增82吨,远超英国净进口量(17吨)和纽约联储托管变动(0吨)所能解释的范围, 暗示存在未被官方数据捕捉的场外交易购金行为 。
高盛认为,官方部门实际购金量或超过公开数据所呈现的水平。
中国是当前最大的可识别购金方,月均约20吨。高盛测算,中国人民银行目前黄金储备占比约为11.8%,而美国、德国、法国、意大利均在80%左右,全球平均水平逾20%。
高盛以20%作为大型新兴市场央行的中期目标,据此估算中国至少还需约三年时间才能完成这一配置目标 。
高盛还指出,更高的黄金储备有助于推进人民币国际化的最后一步,即让其他国家将人民币纳入储备,因此中国的理想黄金配置比例"最终可能超过20%"。
黄金"失守"霍尔木兹考验,通胀对冲逻辑存在前提
2026年油价冲击引发通胀,但黄金未能扮演传统意义上的通胀对冲角色。
对此,高盛解释称,通胀的来源至关重要。通胀冲击可分为两类:
- 一是机构公信力受损引发的货币信用危机 ,如上世纪70年代,彼时黄金因投资者寻求"体系外价值储藏"而大幅上涨;
- 二是供给侧冲击 ,如2022年俄罗斯切断对欧天然气,此类情景下被扰动的大宗商品本身表现更优,而黄金往往因货币政策收紧、利率上升和股市下跌引发的保证金补缴抛售而"阶段性跑输"。
高盛判断,2026年霍尔木兹冲击属于后者。换言之,黄金在美联储失去公信力时胜出,在美联储被迫证明其公信力时落败。
高盛据此对不同类型资金给出差异化建议:
- 对于CTA和宏观对冲基金 ,"未来三至六个月或仍充满挑战";
- 而对于配置周期更长的资金而言 ,"当前金价的回调可能提供了更具吸引力的入场机会"。
从上行风险来看,高盛并未否认黄金的长期牛市叙事。 报告明确指出,一旦降息"解除对金价上涨的压制",西方国家财政担忧,可能因军费开支上升和能源进口国债务负担加重而强化,将推动金价大幅突破5600美元的基准目标。
高盛还对白银、铂金和钯金的前景作出判断。 报告认为2025至2026年白银轧空行情难以复制:在美联储持续加息的背景下,ETF需求受压,白银缺乏央行购买这一额外支撑, 高盛预计黄金将在2027年"再度跑赢白银",至少在美联储重回宽松之前如此。
风险提示及免责条款市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。
