A股三大股指早盘下跌,创业板跌近3%,银行、煤炭逆势走强,恒科指跌超3%,权重科网股普遍下跌
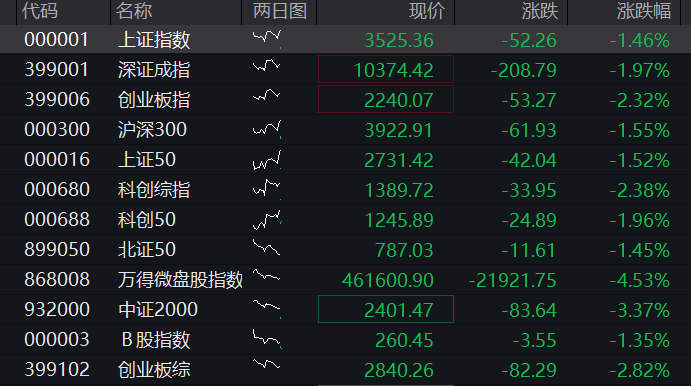
11月20日,A股早盘集体低开,三大股指盘初延续跌势,深成指、创业板均跌超2%,算力硬件再度调整,光模块、光通信、光电路交换机等领跌,“易中天”均跌5%。覆铜板、电路板等逆势活跃。AI短剧、贵金属等板块大幅下挫,生物医药、航天军工等板块亦下跌。资金涌入红利资产,银行、煤炭等走强。 港股大幅低开低走,恒指、恒科指双双下挫,恒科指早盘跌超3%,权重科网股多数下跌,快手大跌超10%,网易暴跌18%,光模块、芯片等科技股同样走低,AI大模型股大幅走低,智谱、MINIMAX均跌超10%。债基方面,国债期货全线反弹。商品方面,国内商品期货多数下跌,贵金属期货跌幅居前,隔夜国际现货黄金再度杀跌,逼近3600美元。核心市场走势: A股 :截至发稿,沪指跌1.46%,深成指跌1.97%,创业板指跌2.32%。 港股 :截至发稿,恒指跌1.18%,恒科指跌3.01%。 债市 :国债期货全线下跌,截至发稿,30
11月20日,A股三大股指全天低开走弱,午后一度加速下探,尾盘上证50快速拉升翻红带动沪指守住3500点关口,深成指、创业板指数均跌超3%。银行、电力、石油等红利资产尾盘逆势创历史新高,上证50逆势上涨。此外,PCB概念、传媒、农业局部活跃。半导体全产业链(存储、光刻机、AI芯片、封测、光模块)集体重挫。
港股全天亦低开低走,恒指、恒科指双双下挫,恒指一度跌超2%,自1月29日高点以来的累计跌幅达到20%。恒科指一度跌超4%。权重科网股多数下跌, 网易 与 快手 科技在三季度业绩不及市场预期后,快手大跌11%,网易暴跌18%,光模块、芯片等科技股同样走低,AI大模型股智谱、MINIMAX均下挫。生物医药重挫,恒生生物科技指数大跌超5%。阿里巴巴绩后反弹,工商银行、建设银行表现坚挺。
债市方面,国债期货全线下跌。商品方面,国内商品期货多数下跌,贵金属期货跌幅居前,国际现货黄金继续杀跌,盘中最低跌至3515美元附近。
A股 :截至收盘,沪指跌1.22%,深成指跌3.09%,创业板指跌3.54%。
盘面上,个股呈现普跌态势,沪深京三市超5200股飘绿,今日成交逾1.43万亿。沪深两市成交额1.42万亿,较上一个交易日放量近1200亿。板块方面,工商银行、中国石油、中国银行、农业银行、中国神华、交通银行等纷纷上扬。AI硬件侧继续调整。
港股 :截至收盘,恒指跌1.84%,恒科指跌3.74%。南向资金净买入118亿港元。
盘面上,快手跌约11%,MINIMAX跌约11%,华虹宏力跌约10%,万国数据跌约8%,智谱跌约7%。阿里巴巴、工商银行、长江基建集团、联想集团逆市走强。
债市 :国债期货普遍下跌,截至收盘,30年期主力合约跌0.08%,10年期主力合约跌0.05%,5年期主力合约跌0.04%,2年期主力合约跌0.02%。
商品 :国内商品期货多数下跌,截至收盘,贵金属跌幅居前,钯跌7.71%,沪银跌7.11%,沪金跌4.9%;能源品多数下跌,燃油跌3.79%;基本金属多数下跌,锡跌3.61%;农副产品多数下跌,红枣跌3.60%;非金属建材全部下跌,玻璃跌2.43%;新能源材料全部下跌,多晶硅跌2.07%;油脂油料多数下跌,棕榈油跌1.40%;航运期货涨幅居前,集运指数(欧线)涨3.73%;黑色系多数上涨,焦炭涨3.12%;化工品多数上涨,沥青涨3.02%。
银行/红利防御:尾盘逆势拉升,多股创历史新高
在沪指一度跌超2%的恐慌时刻,尾盘银行、电力、石油等权重红利股集体拉升,直接托起上证50翻红。
工商银行收涨3.30%,盘中最高9.49元创历史新高,建设银行收涨3.07%,盘中最高12.78元创历史新高,长江电力收涨2.40%创历史新高,中信银行亦创历史新高;中国石油收涨4.67%,贵州茅台收涨1.75%。
资金信号尤为关键: 上证50ETF华夏成交额突破240亿元,刷新此前在2026年1月28日创下的214.5亿元历史天量,尾盘"国家队式"护盘资金涌入是上证50翻红的直接推手。
PCB概念:涨停潮逆势突围,"全球短缺"警报成直接催化
PCB是全天题材中持续性最强的一条线,在半导体整体杀跌的背景下逆势活跃。
中京电子2连板涨停,满坤科技20cm涨停,超声电子涨停,澳弘电子涨停,骏亚科技涨停,东晶电子涨停,光华科技涨停,易天股份20cm涨停。不过大市值龙头仍分化走弱——沪电股份收跌0.96%,东山精密跌5.72%。
催化逻辑清晰。最直接的是全球电子协会(Global Electronics Association)11月19日发布的供应链警报。该协会指出"全球电子产业正面临印刷电路板(PCB)的严重短缺""真正制约供应的是上游环节,包括玻璃纤维、树脂、铜箔以及生产设备",并判断供应瓶颈"至少持续到2027年上半年、2028年年中之前难以实质性缓解"。
申港证券指出,"PCB产业链供需紧张蔓延,缺料从载板扩及设备与原料。AI算力增速2024年以来约每五个月翻倍,预计2028年AI加速芯片(XPU)需求规模相较2024年将达六倍,但高阶载板、存储与先进封装产能同期仅增至约两倍,2027年PCB载板材料缺口约20%"。
东吴证券认为,"头部板厂再出扩产计划,PCB厂资本开支有望持续超预期",现阶段扩产方向均为mSAP工艺类载板或HDI板、"设备端最为受益"。
半导体全产业链重挫,存储/光刻/AI芯片/封测全线杀跌
富微电跌停(封测),联合化学20cm跌停(光刻胶),金海通跌停(半导体测试),天普股份2连跌停。 算力芯片重挫: 沐曦股份-U收跌12.25%、海光信息收跌8.75%、华虹宏力跌5.17%、长鑫科技跌6.24%、兆易创新跌5.91%、澜起科技跌6.68%。唯中芯国际逆势收涨2.63%,寒武纪仅微跌1.50%,成为半导体内部少有的抗跌标的。
光模块/CPO同步走弱:中际旭创收跌3.72%,新易盛跌1.23%,天孚通信跌6.84%。
调整的诱因在海外。其一,隔夜美股费城半导体指数收跌2.41%,英伟达六连跌、收跌3.30%,AMD遭对冲基金Hunterbrook Capital做空、重挫7.72%,美光、博通跌超2%。
其二,今天亚太存储链补跌,亚太主要股指收盘集体下挫,日经225指数、韩国综指均跌超5%,AI产业链、芯片半导体股领跌,软银集团跌14.5%,铠侠、爱德万测试跌超10%,三星电子跌7%,SK海力士跌近6%。存储与半导体设备的"定向打击"直接压制了A股半导体链。
风险提示及免责条款市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
正文由本站服务器抓取保存(已自动过滤广告、推荐位与追踪图片),排版与原站可能不同;版权归原站所有。